導入前の試算で決裁者が見るところ
回収期間は「初期費用 ÷(月あたりの削減額 − 運用の月額)」で出します。月あたりの削減額は「月の件数 × 自動化できる割合 × 1件あたりの短縮時間 × 時間単価」です。式に入れる数字は、どれも社内の記録と実測から取れます。
AIエージェントの導入を提案する段階では、まだ動くものがありません。実測値が無い状態で金額を出すことになるため、試算の作り方によっては数字がひとり歩きします。決裁の場で見られるのは、削減額の大きさそのものよりも、その数字がどこから来たのかと、外れたときにどれくらい下振れするのかの2点です。
導入後に実績を集計する話とは、必要な作業が違います。実測は取ったデータをまとめる作業ですが、導入前の試算は前提を置く作業です。置いた前提が説明できる形になっていれば、数字が多少ずれても判断の材料として使えます。逆に、根拠を説明できない削減額は、金額が大きいほど信用されません。
出すべきものは次の3つに整理できます。
- 効果の側:対象業務の件数、1件あたりの処理時間、そのうち自動化できる割合、時間を金額に直すための人件費の時間単価
- 費用の側:初期費用と、月額でかかり続ける費用
- 判断の材料:この2つから出した回収期間と、前提を厳しく置いた場合の回収期間
以降はこの順で、どこから数字を集め、どう組み立てるかを扱います。
集める3つの数字
効果の側は、この3つが揃えば計算できます。逆に言えば、この3つのどれかを推測で置くと、試算全体がその推測に引きずられます。
| 集める数字 | どこから取るか | 外しやすい点 |
|---|---|---|
| 対象業務の月あたり件数 | 業務システムの処理履歴、台帳、受信メールの件数 | 繁閑の差を平均でならしてしまう |
| 1件あたりの処理時間 | 担当者に代表10件程度を実際に計ってもらう | 記憶による申告は短めにも長めにも振れる |
| 自動化できる割合 | 実際の案件を50件ほど見て、定型と例外に仕分ける | 例外を「たまにある」で片付けて数えない |
対象業務の件数
件数は、記録が残っている場所から数えます。処理履歴や台帳が無い業務でも、受信したメールの件数、印刷した帳票の枚数、共有フォルダに入ったファイル数のように、代わりになる記録はたいてい残っています。担当者への聞き取りだけで件数を置くと、忙しかった時期の印象で多めに出ることが多く、後で実績と比べたときに差が出ます。
直近3か月分を月ごとに並べ、平均と最も少なかった月の両方を控えておきます。少ない月でも月額の費用を上回るかどうかは、承認後に効果が出ているかを判断する場面で効いてきます。
1件あたりの処理時間
代表的な10件程度をストップウォッチで計るのが、最も手間が少なく確からしい方法です。全件を計る必要はありません。ここで測るのは、その業務に着手してから終えるまでの実作業の時間です。承認待ちや先方からの返信待ちのような待ち時間は、人が手を動かしていないため作業時間には入れません。待ち時間のほうが長い業務では、そもそも効果の出方が変わるため、「業務のリードタイムが縮まらない理由」を先に確認してください。
処理時間は、工程ごとに分けて記録しておくと後が楽になります。資料を探す、内容を読み取る、システムへ入力する、内容を確認する、という工程のうち、AIが担えるのは前半に寄ります。工程ごとに時間が分かれていれば、次の「自動化できる割合」を工程単位で出せます。
自動化できる割合
3つの中で最も外れやすいのがこの数字です。案件を実際に50件ほど並べ、定型どおりに処理できたものと、例外的な判断が入ったものに仕分けます。ここで「たいていは定型です」という担当者の説明をそのまま使うと、後述するとおり試算が上振れします。
仕分けの基準は、工程を通常のプログラムで書ける部分、AIに任せる部分、人が判断する部分に分けて考えると引きやすくなります。分け方は「AIエージェントにどこまで任せるか」にまとめてあります。
人件費の時間単価の置き方
削減した時間を金額に直すときに使う数字です。単価を高く置くと削減額がそのまま膨らむため、根拠は社内で既に使われている数字に合わせます。自分で決めた値を使うと、そこだけを問われて試算全体が止まります。
| 状況 | 何を使うか | 気をつける点 |
|---|---|---|
| 社内に決まった時間単価がある | 経理や経営企画が原価計算・見積で使っている値 | 他の投資案件と同じ値になるため、単価そのものは論点にならない |
| 決まった単価が無い | 対象業務を担当する等級の年間人件費 ÷ 年間の実労働時間 | 給与だけで割ると低く出る。賞与と法定福利費まで含める |
| 外部へ委託している業務 | 委託先への実際の支払額 ÷ 処理件数 | 社内単価に置き換えると、実際に減る支出と合わなくなる |
| 部署ごとに担当の等級が違う | 部署ごとに単価を分け、効果も部署ごとに出す | 高いほうの単価で全体をならさない |
年間人件費を実労働時間で割る場合、分母は年間の所定労働時間から有給休暇の取得分を引いた時間です。分子は給与と賞与に法定福利費を足したもので、間接費を業務へ配賦している会社ではその分も入ります。どちらも経理が持っていることが多いため、自分で組み立てる前に既にある数字を聞きます。
実際に処理している人の単価ではなく、平均的な社内の時間単価を使うほうが安全です。役職の高い人が処理している業務は、その人の単価で計算すると削減額が大きく出ますが、「その人の時間がそのまま他の仕事に回る前提か」を問われた時点で試算全体が疑われます。
もう1つ分けておくのが、削減した時間が現金の支出として減るのか、他の業務に回る時間として空くのかです。残業や外注で処理していた分が減るなら支出が減ります。所定時間内で処理していた業務なら、単価を掛けた金額は支出の減少ではなく時間の価値の換算です。どちらなのかを稟議書に一行書いておくと、承認後に「削減額の分だけ費用が下がっているか」を聞かれたときに答えが食い違いません。
費用の並べ方(初期費用と月額)
費用は、最初に一度だけかかるものと、毎月かかり続けるものを分けて並べます。合算して「導入費用」と書くと、回収期間が計算できません。
| 費用の項目 | 既製のツールを契約する場合 | 社内で作る場合 |
|---|---|---|
| 初期 | 設定、社内データの整理、利用者への説明 | 要件定義、開発、社内データの整理、検証 |
| 月額 | 利用料(利用者数や処理件数に連動することが多い) | AIの利用料(従量)、稼働させる基盤の費用 |
| 月額(社内工数) | 問い合わせ対応 | 問い合わせ対応、不具合の修正、社内データの更新 |
| 見落としやすい費用 | 利用者が増えたときの追加分 | 作った人が異動した後の保守の担い手 |
社内文書を参照して回答させる仕組み(RAG)を検討している場合、既製ツールと自作の比較で差が出るのは月額の内訳です。既製ツールは月額が読みやすい代わりに利用者数の増加でそのまま増え、自作は月額の外部支払いを抑えられる代わりに社内工数が毎月かかります。件数が少ないうちは既製ツールのほうが回収が早く、件数が一定を超えると逆転する形になりやすいため、両方を同じ表で並べて何件で入れ替わるかを見ておくと、稟議での説明がしやすくなります。判断の材料は「AIエージェントは既製ツールか自作か」、費用の内訳は「AIエージェント開発の費用の決まり方」を参照してください。
社内工数を金額に直すかどうかは、社内の慣習に合わせます。直さない場合でも、月あたり何時間かかる見込みかは書いておきます。書かないと、承認後にその時間を誰が出すのかで揉めます。
回収期間の出し方
集めた数字は、次の順で組み立てます。
幅の持たせ方と、その幅を承認できるかの判断は人が行います。
数字を入れると次のようになります。下の値は組み立て方を示すための仮のもので、実績ではありません。
| 項目 | 仮の値 | 置き方 |
|---|---|---|
| 月あたりの件数 | 400件 | 直近3か月の処理履歴の平均 |
| 自動化できる割合 | 60% | 50件を仕分けた結果、例外が40% |
| 1件あたりの短縮時間 | 12分 | 実測18分のうち、確認に残る6分を引いた分 |
| 月あたりの削減時間 | 48時間 | 400件 × 60% × 12分 |
| 時間単価 | 3,000円 | 給与に間接費を含めた社内の時間単価 |
| 削減額 | 月14.4万円 | 48時間 × 3,000円 |
| 運用の月額 | 月6万円 | 利用料と、保守にかける社内時間の換算分 |
| 月あたりの差引 | 月8.4万円 | 14.4万円 − 6万円 |
| 初期費用 | 300万円 | 要件定義から検証まで一式 |
| 回収月数 | 約36か月 | 300万円 ÷ 8.4万円 |
この表の形のまま稟議に出すと、どの行に手を入れれば回収が早くなるのかを聞かれても答えられます。件数の多い業務へ対象を変えるのか、確認に残る6分を減らすのか、初期費用の範囲を狭めるのか、といった具合です。1つの数字だけを示すと、この会話ができません。
この例の時間単価3,000円は、前の節のとおり社内で使われている値をそのまま置いたものです。単価だけを動かせば回収月数はいくらでも縮みますが、根拠が社内の他の資料とずれた時点で使えなくなります。
ROI(投資対効果)や費用対効果は、回収期間とどう違う?
ROI(投資対効果)とは、決めた期間の中で、投じた費用に対して効果がどれだけ上回ったかを割合で示す指標です。回収期間が「何か月で元が取れるか」を答えるのに対し、ROIは期間を先に決めないと計算できません。稟議の書式でROIの欄がある場合は、回収期間と同じ数字から出せます。
| 指標 | 計算式 | 答えている問い |
|---|---|---|
| 回収期間 | 初期費用 ÷ 月あたりの差引 | 何か月で初期費用を取り戻せるか |
| ROI(投資対効果) | (期間中の効果の合計 − 期間中の費用の合計)÷ 期間中の費用の合計 | 決めた期間で、投じた額に対してどれだけ戻るか |
| 費用対効果 | 社内の定義による。金額に直せない効果も含めて語られることが多い | 費用に見合う効果があるか |
前の節の仮の値でROIを出すと、期間の置き方で結果が大きく変わることが分かります。
- 3年(36か月)で見た場合:効果は14.4万円 × 36 = 518.4万円、費用は初期300万円 + 月額6万円 × 36 = 516万円。ROIは(518.4 − 516)÷ 516 で約0.5%
- 5年(60か月)で見た場合:効果は864万円、費用は660万円。ROIは約31%
回収期間が約36か月の案件は、3年で見ればほぼ差し引きゼロで、5年で見れば3割ほど上回ります。ROIだけを載せると、どの期間で計算したかが伝わらずに数字が比べられます。期間は社内で他の投資に使っている年数に合わせ、回収期間と並べて書いておくと、読み手が同じ前提で判断できます。
費用対効果という言葉は、ROIと同じ意味で使われることもあれば、処理日数の短縮や属人化の解消のような金額に直せない効果まで含めて使われることもあります。社内でどちらの意味なのかを先に確かめ、金額に直せない効果は金額の試算とは別の欄に書きます。
実際より良く見えてしまう3つの前提
導入前の試算が後の実績と合わない場合、原因はたいてい次の3つのどれかです。3つとも、悪意なく起こります。
| 前提 | 何が起きるか | どう置き直すか |
|---|---|---|
| 例外処理の割合を低く見積もる | 自動化できる割合が上振れし、削減時間がそのまま過大になる | 実案件50件を仕分けて数える。分からなければ例外を多めに置く |
| 確認工程の人件費を数えない | 1件あたりの短縮時間が実際より長く出る | 出力を人が確認する時間を残り時間として引く |
| 定着までの期間を織り込まない | 初月から満額の効果が出る計算になり、回収が早く見える | 立ち上がりの数か月は効果を割り引いて積む |
例外処理の割合を低く見積もる
「9割は定型です」という説明が、実際には7割だったという形でずれます。担当者は例外を処理し慣れているため、例外として意識していないことが多いためです。実案件を並べて仕分けると、書式が違う、記載が不足している、過去の経緯を踏まえないと判断できない、といった件が想定より出てきます。
例外が多い業務でも導入できないわけではなく、対象の絞り方が変わります。例外を先に数えてから対象を決める手順は「例外処理が多い業務をAIで自動化する」を参照してください。
確認工程の人件費を数えない
AIの出力をそのまま次の工程へ流せる業務は多くありません。人が目を通して確定させる工程が残るなら、その時間は導入後も発生します。処理が18分から6分になったのではなく、AIの処理が数秒で終わっても人の確認に6分かかるなら、短縮されたのは12分です。
確認にどれくらい時間が残るかは、どの水準で合格とするかによって変わります。全件を確認するのか、条件に当てはまるものだけを抜き出して確認するのかで工数が変わるため、「AIエージェントの精度をどう評価するか」の考え方を試算の前提に反映させておきます。
定着までの期間を織り込まない
構築が終わった月から全件がAIを通る前提で積むと、回収期間が実際より短く出ます。担当者が手順を覚え、従来のやり方と並行する期間が過ぎ、対象業務の大半が新しい手順に移るまでには時間がかかります。
試算では、立ち上がりの数か月を割り引いて積むと実績に近づきます。たとえば1か月目は削減額の3割、2か月目は6割、3か月目以降は満額といった置き方です。この割り引きを入れるかどうかで、回収月数は数か月単位で変わります。割合そのものは仮に置くしかありませんが、置いたことを稟議書に明記しておけば、実績と比べたときに何がずれたのかを説明できます。
試算に幅を持たせる
1つの数字で出すと、その数字が達成できたかどうかだけで評価されます。前提を振り直した複数の値で出しておくと、どの前提が崩れたのかを後から追えます。
振るのは前提であって、結論ではありません。回収月数を後ろ倒しに書き直すのではなく、自動化できる割合、確認に残る時間、定着までの期間の3つを動かして、それぞれの回収月数を計算します。
| 置き方 | 前提の振り方 | 使いどころ |
|---|---|---|
| 厳しめ | 自動化できる割合を実測から1割下げ、確認時間を1.5倍、満額まで6か月 | 承認の可否はここで判断する |
| 標準 | 実測した値をそのまま使う | 実績と比べる基準にする |
| うまくいった場合 | 例外の一部にも対応でき、対象業務を隣接業務へ広げられた場合 | 追加投資の判断材料にする |
先ほどの仮の値を厳しめに置き直すと、次のようになります。自動化できる割合を60%から54%へ下げ、確認に残る時間を6分から9分にすると、1件あたりの短縮時間は9分です。月あたりの削減時間は400件 × 54% × 9分 = 32.4時間、削減額は32.4時間 × 3,000円 = 月9.72万円、差引は月3.72万円になります。回収月数は300万円 ÷ 3.72万円で約81か月です。立ち上がりの割り引きを入れる前の段階で、標準の約36か月から倍以上に延びます。前提を2つ動かしただけでこれだけ変わるため、厳しめの数字を載せずに標準だけで承認を得ると、後から説明がつかなくなります。
稟議に必ず載せるのは厳しめと標準の2つです。厳しめの前提でも社内の投資判断の基準に収まるなら、その業務は進めてよい候補です。厳しめで収まらず標準でようやく収まる場合は、前提のどれか1つが崩れただけで計画が成立しなくなるため、対象業務を件数の多いものへ変えるか、初期費用のかかる範囲を狭めるほうが現実的です。
稟議書に載せる項目と、導入後の実測へのつなぎ
試算の数字だけを載せると、承認の後に前提が引き継がれません。次の項目を1枚に収めておくと、導入後に実測と突き合わせられます。
- 対象業務と、その月あたりの件数(直近3か月と、最も少なかった月)
- 1件あたりの処理時間の実測値と、計った件数
- 自動化できる割合と、仕分けに使った案件数
- 初期費用と月額(社内工数は時間のまま併記)
- 厳しめと標準、それぞれの回収月数
- 承認後に測り直す時期と、そのとき見る数字
最後の項目が抜けやすいところです。導入前の試算は、承認を得るための書類であると同時に、後で実績と比べるための記録でもあります。比べる時期をあらかじめ決めておかないと、承認された時点で試算は使われなくなります。
測り直す時期は、定着までの期間を織り込んだ月の直後に置きます。上の例で3か月目から満額としたなら、4か月目の実績で比べます。実績の集計手順は「AI導入の効果測定」にまとめてあるため、試算で置いた前提の項目を、そのまま実測する項目として引き継ぐ形にします。件数、1件あたりの時間、自動化できた割合の3つを同じ定義で測れば、どの前提がどれだけずれたのかが分かります。
まとめ:導入前の試算で押さえる6点
- 効果の側は、月あたりの件数、1件あたりの処理時間、自動化できる割合の3つで計算できる。件数は記録から数え、処理時間は代表10件を実測し、自動化できる割合は実案件50件の仕分けから出す
- 人件費の時間単価は、社内で既に使われている値に合わせる。無ければ年間人件費を年間の実労働時間で割って出し、削減分が支出の減少なのか時間が空くだけなのかを併記する
- 費用は初期と月額に分けて並べる。社内文書を参照する仕組みで既製ツールと自作を比べるときは、月額の内訳(外部への支払いと社内工数)が入れ替わる件数を見ておく
- 回収月数は「初期費用 ÷ 月あたりの差引」で出す。差引は削減額から運用の月額を引いた後の数字を使う。ROIを載せる場合は計算した期間を必ず併記する
- 良く見えてしまう前提は、例外を低く見積もること、確認工程の時間を引かないこと、定着までの期間を織り込まないことの3つ。いずれも実案件と実測で置き直す
- 稟議には厳しめと標準の2通りを載せ、承認後に測り直す時期と見る数字まで書いておく
Augueでは、対象業務の洗い出しから導入前の試算、承認後の実測までを一続きの数字として整理する支援を行っています。稟議に出す根拠の作り方から相談したいという段階でも構いませんので、ご興味がある方は是非ご相談ください。
AI導入、どこから始めるか迷っていませんか?

内製か外注か、どの業務から任せるかは、会社ごとに答えが変わります。無料相談では今の業務をお聞きして、始める順番を一緒に整理します。サービス資料では、支援の進め方と事例を紹介しています。
資料をダウンロードする無料相談に申し込むよくある質問
回収期間は何か月以内なら承認されますか?
一律の目安はありません。社内の他の設備投資やシステム投資で使っている基準に合わせるのが通りやすく、その基準が明文化されていない場合は、過去に承認された案件の初期費用と効果額を経理か経営企画から聞いて揃えます。判断の材料が揃っていない段階で他社の平均値を持ち込むと、根拠を問われたときに答えられなくなります。
試算の根拠として、外部の調査や他社の削減率を使ってよいですか?
補助として添える分には使えますが、主要な根拠には置かないほうが安全です。削減率は対象業務の定型度と件数で大きく変わるため、自社の業務に当てはまる保証がありません。件数と1件あたりの時間は社内から実測で取り、外部の数値は「同種の取り組みがある」ことを示す補足に留めます。
小さく試してから稟議に出す場合、検証にかかった費用はどう扱いますか?
検証にかけた費用も初期費用に含めて回収期間を計算します。含めずに本番の構築分だけで出すと、実際に支出した総額と合わなくなり、後から差額を説明することになります。検証で得た1件あたりの処理時間や例外の割合は、そのまま試算の前提として使えるため、費用を含めても根拠のほうはむしろ強くなります。
複数の部署にまたがる業務は、どの単位で試算しますか?
費用は全体で1つ、効果は部署ごとに分けて出します。効果をまとめてしまうと、件数の多い部署の数字に少ない部署が埋もれ、導入後にどこで効いたのかを追えません。部署ごとに件数と処理時間が違う場合は、最も件数の多い部署だけで回収できるかを併せて見ておくと、範囲を絞る判断ができます。
人件費の削減以外に効果がある場合は、どう書きますか?
金額に直せるものと、直せないものを分けて書きます。外注費や残業代の減少は金額に直せます。処理が終わるまでの日数の短縮や、担当者が1人しかいない業務の属人性の解消は、金額ではなく現在の日数や担当人数を書き、どこまで変わる見込みかを添える形にします。金額へ無理に換算すると前提が増え、そこから崩れます。
関連する記事
 AI導入の効果測定|KPIの例と導入前後の比べ方、継続・中止の判断AI導入の効果測定は、導入前後で期間・案件の構成・数える工程をそろえて比べます。業務の種類ごとのKPIの例、全社で生成AIを配ったときの利用率から削減時間への測り方、削減額の出し方と継続・中止の判断まで扱います。
 例外処理が多い業務をAIで自動化する|イレギュラーの割合を先に数えてから対象を決める例外の多い業務を自動化しても時間が空かないのは、標準の手順だけが速くなるためです。例外の割合・巻き込まれる人・1件あたりの時間・間違いの損失を数える手順と、3つの仕分け方を扱います。
 AIエージェントは既製ツールか自作か|選び分けと、途中で切り替える見極め既製ツールで始めるか自作かを、費用・運用の手間・社内に残るものの3点で比べます。例外が設定に落ちない、処理の途中で社内システムにつなぐ、権限と記録の要件が厳しい、の3つが出たら自作へ切り替える見極め方も示します。
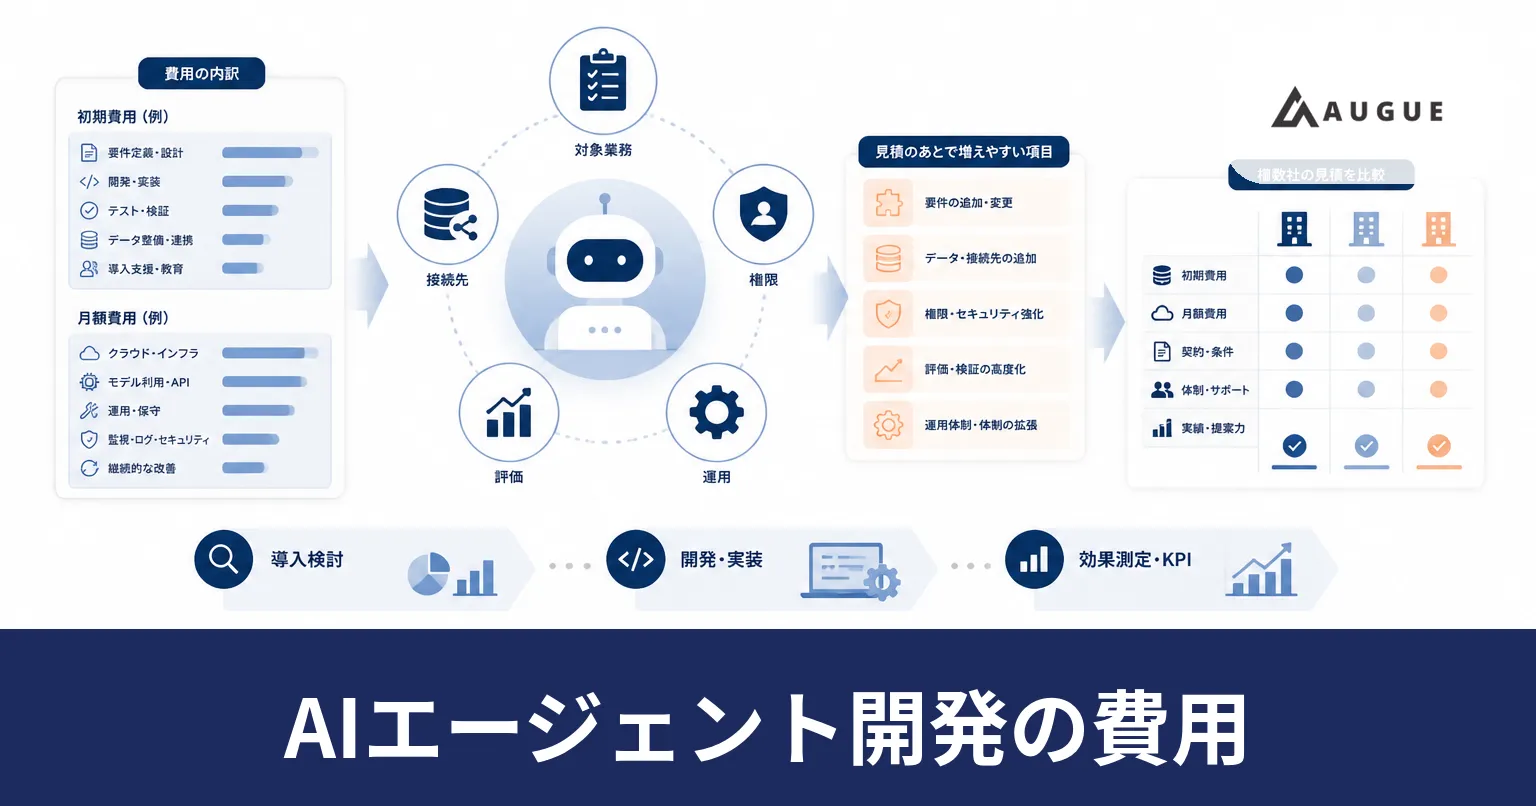 AIエージェント開発の費用相場と内訳|初期と月額の幅、見積のあとで増えやすい項目AIエージェント開発の費用の幅を、対象業務の数と接続先の有無という前提条件ごとに整理しました。初期と月額の内訳、見積のあとで増えやすい項目、複数社の見積を比べる形までまとめています。
 AIエージェント開発の進め方|対象業務の選び方と4工程の全体像、次へ進む前に決めることAIエージェント開発を検証で終わらせないための進め方です。対象業務の選び方、4つの工程で次へ進む前に決めること、本番に乗せる判断、運用開始後に続く作業までを、順にたどれる形で整理しました。