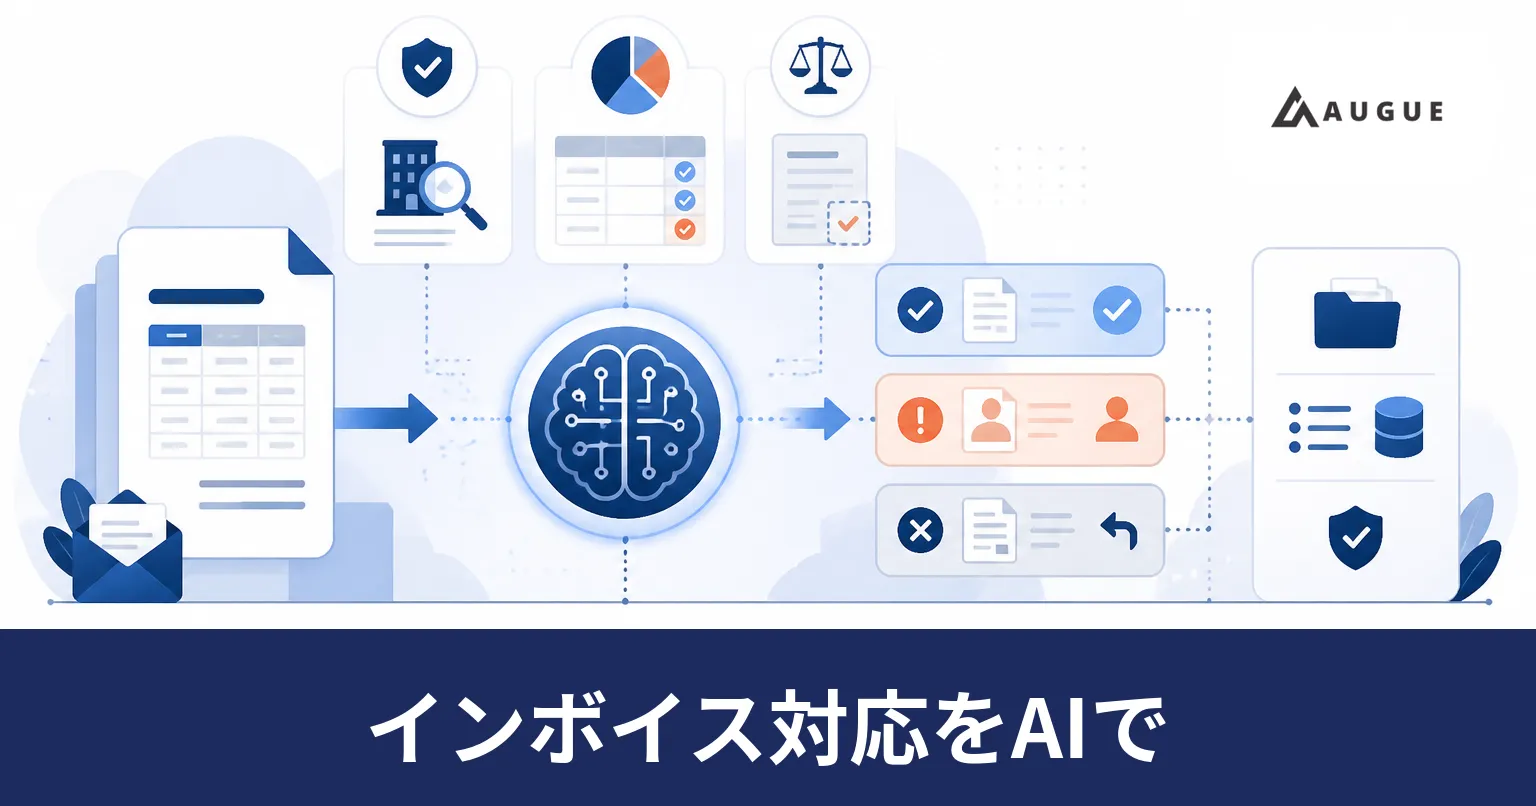
取り込みと、適格請求書かどうかの確認は別の工程
請求書をデータ化する話と、その請求書が適格請求書として扱えるかを確かめる話は、現場では続けて出てきます。ただし工程としては別です。取り込みは、届いた書類から日付・金額・取引先といった値を取り出す作業です。適格請求書の確認は、取り出した値が制度で求められる記載を満たしているか、その番号が取引の時点で有効かを照らす作業です。
分けておく理由は、失敗の表れ方が違うからです。取り込みの誤りは金額のずれとして会計側で気付けます。適格請求書の確認漏れは、仕入税額控除の可否という形で申告のときに表れます。届いた月には何も起きないため、確認を担当者の記憶に任せると、件数が増えたときに誰も気付かないまま漏れます。
以下では、何を機械で確かめられるか、登録番号の照合をどこまで自動化できるか、税額の検算をどう組むか、人へ回すものをどう決めるか、差し戻しと記録をどうするかの順に見ていきます。なお制度の要件は改正で変わります。ここに書くのは要件の解説ではなく、要件を前提にしたときの工程の組み方です。自社が満たすべき内容は、国税庁が公表している資料や税務の専門家への確認で判断してください。
記載事項のうち、機械で確かめられるもの
適格請求書に求められる記載事項は決まっています。決まっているので、記載があるかどうかは機械が判定できる条件として書けます。ただし項目ごとに、機械で終わる部分と判断が残る部分が分かれます。
| 記載事項 | 機械で確かめられること | 機械では決まらないこと |
|---|---|---|
| 発行者の名称と登録番号 | 番号の形式(Tと13桁の数字)、公表サイトでの照会結果、取引先マスタとの一致 | 公表されている名称と請求書上の表記が違うときに、同一の相手と見なすか |
| 取引年月日 | 日付が取れているか、その日が登録の有効な期間に入っているか | 複数日をまとめた請求で、どの日を課税仕入れの日として扱うか |
| 取引の内容と、軽減税率の対象である旨 | 対象行に印が付いているか、印の意味を示す凡例があるか | 印が無い品目について、内容から税率を推定してよいか |
| 税率ごとに区分した対価の額と適用税率 | 明細を税率別に合計し、記載された合計と一致するか | 税率の記載そのものが誤っている疑いがあるとき、どちらを正とするか |
| 税率ごとに区分した消費税額等 | 対価の額から計算した税額と記載額の差、端数処理の回数 | 差が端数処理によるものか、計算の誤りによるものかの見極め |
| 交付を受ける事業者の名称 | 自社名との一致(表記のゆれを吸収したうえで) | 宛名の誤りを受け入れるか、再発行を求めるか |
小売や飲食、タクシーなど不特定多数に交付する取引では、交付を受ける側の名称が不要で、適用税率と消費税額等はいずれかの記載でよい簡易な様式が認められています。判定の条件を1本にすると、この様式が全部「記載漏れ」として引っかかります。請求書の様式によって判定を分けるか、少なくとも簡易な様式に当たりそうなものは別に扱う設計にしておきます。
値の取り出し自体をどの方式で組むかは、書式が決まっているかどうかで変わります。
発行元ごとに書式がばらつく請求書では、取り込みの工程も書式の違いを前提に組みます。
登録番号の照合を、どこまで自動で通せるか
登録番号の確認は3段に分かれます。形式、実在、取引時点での有効性です。3つを区別しないと、番号が読み取れただけで有効だと思い込みます。
- 形式の確認先頭のTと続く13桁の数字が揃っているかを見るだけです。ここは完全に機械で済みます。読み取りの誤りもこの段で多く落ちます。0とO、1とl、Tの脱落は、桁数の判定と数字以外の混入で拾えます。法人の場合は登録番号の13桁が法人番号と一致するため、取引先マスタに法人番号を持っていれば、照会の前に突き合わせられます。
- 実在の確認国税庁の適格請求書発行事業者公表サイトで照会します。件数が多い場合は個別に画面で引くのではなく、公表されているデータを取り込んで自社側に持つ形になります。ここで注意が要るのは、個人事業者の氏名や屋号の公表が本人の申出による任意である点です。番号としては有効なのに名称が公表されていない、という状態が普通に起こります。名称の一致を通過の必須条件にすると、この相手が全件人へ回ります。名称は、一致すれば同じ相手だと判断する材料の1つとして使い、一致しなくても番号が有効なら通す、という組み方にします。
- 有効性の確認取引の日を基準にします。登録には効力の始まる日があり、取消や失効の日もあります。請求書に書かれた番号が今日の時点で有効でも、その取引の日には登録前だったということが起こります。逆に、長く続いている取引先が期の途中で登録を取りやめている場合もあります。照会した結果をマスタに保存して固定してしまうと、この変化を拾えません。照会結果には取得した日を添え、一定の間隔で取り直す設計にします。
判断が要るものと不備のあるものは別の出口に分けます。
税率ごとの区分と税額の検算
税額の確認で最初に決めるのは、どこまでを一致とみなすかです。消費税額の端数処理は、一の適格請求書につき税率ごとに1回行うこととされており、切り上げ・切り捨て・四捨五入のどれを選ぶかは交付する側に委ねられています。つまり、こちらで計算した税額と記載額が1円違うことは普通に起こります。完全一致を条件にすると、ほとんどの請求書が人へ回ります。
一方で、差を無条件に許すと誤りを見逃します。そこで、差の大きさではなく差の出方で分けます。
| 何を照らすか | 合わないときに考えられること | 仕組みでの扱い |
|---|---|---|
| 明細の税率別合計と、記載された税率ごとの対価の額 | 軽減税率の印が付いていない行がある。値引きや調整額が税率別に配分されていない | 差額と、税率が確定しない行を並べて人へ渡す |
| 対価の額から計算した税額と、記載された消費税額等 | 端数処理の方法の違い | 税率ごとに1円未満の差は通す。それを超えるものは人へ |
| 明細行ごとの税額を合計した値と、記載された消費税額等 | 行ごとに端数処理している。税率ごとに1回という扱いから外れる | 交付者へ確認する対象として印を付ける。金額の誤りとは別の理由に分ける |
| 税抜の合計と消費税額の和、記載された請求合計 | 源泉徴収額、振込手数料、前受金や値引きの相殺が含まれている | 差額の内訳が記載されていれば通す。無ければ人へ |
| 税率の記載が1種類しかない、または見当たらない | 簡易な様式に該当する。記載が漏れている | 請求書の様式によって判定を分け、判定できないものは人へ |
行ごとに端数処理された請求書は、金額としては数円しかずれません。しかし記載の要件という点では別の話になるため、金額の不一致とは別の理由として記録してください。同じ扱いにすると、担当者が「数円だから通す」と処理し、要件の問題が見えなくなります。
許容する差の幅は、運用しながら決めます。最初は差の出た件を全部記録し、原因の内訳を1か月分ためてから条件を書きます。先に閾値を決めて始めると、根拠のない数字が仕組みに残り続けます。
人へ回すもの、機械で通すもの
人によって判断が分かれるものを機械に任せないことが、この工程を設計するうえでの要になります。線を引く基準は「条件で決まるか」です。
免税事業者など、適格請求書発行事業者以外からの仕入は、番号が無いこと自体が正常な状態です。番号が無いことを不備として差し戻すと、取引先に無理な求めをすることになります。機械が出すのは、その相手が登録事業者かどうかの事実と、経過措置の対象になりうるという情報までです。
経過措置の適用は、条件としては書けます。適格請求書発行事業者以外からの課税仕入れについては、2023年10月1日から2026年9月30日までは仕入税額相当額の80%、2026年10月1日から2029年9月30日までは50%を控除できる経過措置が置かれています。この記事の公開時点は前半の期間の終わりに近く、割合が切り替わる境目にあたります。適用される割合は請求書の日付ではなく課税仕入れを行った日で決まるため、9月と10月にまたがる取引をまとめた請求書では、機械が仕入の日で振り分ける必要があります。人が目視で仕分ける前提にすると、この時期に取り違えが出ます。
経過措置の適用を受けるには帳簿にその旨の記載が必要とされているため、判定結果はそのまま帳簿へ渡す値になります。
| 出てくるもの | 機械が出せるところ | 人が決めるところ |
|---|---|---|
| 登録番号の記載が無い請求書 | 相手が登録事業者かどうかの照会結果 | 登録の有無を相手に確認するか、経過措置の対象として処理するか |
| 登録が取引日より後に開始している | 登録年月日と取引日の前後 | その取引を経過措置の対象として扱うかの判断 |
| 名称が公表されていない相手 | 番号の有効性と、過去の取引実績 | 請求元が同一の相手だと認めるかどうか |
| 端数処理の方法が他社と違う | 計算値との差と、差の出方 | 継続して受け入れるか、様式の変更を依頼するか |
| 番号は有効だが取引先マスタに無い | 候補の提示 | 新規登録するか、既存の取引先の別番号として紐づけるか |
| 割合が切り替わる時期をまたぐ請求 | 仕入の日ごとの内訳 | 内訳が請求書から読み取れないときの取り扱い |
条件として書けない項目を無理に自動化しようとすると、根拠を示せない判定が積み上がります。判断が残るものは、無理に条件を書かず人が確認する側へ回すほうが、後から判断の理由を説明できます。
差し戻しをどう組むか
不備が見つかったときに起きる問題は、判定そのものではなく、その後の連絡です。誰が、いつまでに、何を伝えるかが決まっていないと、判定だけが溜まります。
決めておくのは、次の4つです。
- 支払を止めるかどうか記載の不備と支払義務は別なので、支払は予定どおり進め、控除の扱いだけを保留にする運用が取れます。締めの直前に不備が見つかったときの扱いを先に決めておかないと、その場で判断することになります
- 連絡する担当取引先との窓口が購買や事業部にある場合、経理から直接連絡すると相手が混乱します
- 伝える内容「不備がある」ではなく、どの項目がどう足りないかを機械が出した内容のまま添えます
- 再発行版の扱い訂正版は新しい受領として同じ流れを通し直し、旧版も消さずに残します
差し戻しは相手の手間を増やす行為でもあります。同じ取引先から同じ不備が繰り返し出るなら、1件ずつ返すより様式の相談をしたほうが早く止まります。不備の理由を取引先ごとに集計しておくと、この判断ができます。
確認したことを記録に残す
仕入税額控除の可否は、後から説明を求められる可能性がある判断です。判定した結果だけを残すと、なぜそう判定したかを再現できません。残す対象は次のとおりです。
- 照会した登録番号、照会した日時、そのときの照会結果(有効・該当なし・失効や取消の日付)
- 判定に使った条件のどの版で通したか。条件を変えた日と変えた内容
- 機械が通したのか、人が判断したのか。人が判断した場合はその理由の区分
- 経過措置を適用したかどうかと、適用した割合、根拠にした課税仕入れの日
- 差し戻した場合の、返した理由と再受領した請求書との紐づけ
記録は、追記はできても後から書き換えられない形で保存します。担当者が編集できる表計算に置くと、記録そのものが後から書き換えられるため、根拠として示しにくくなります。
もう1つ、AIを使う場合に特有の論点があります。AIによる値の抽出は、同じ請求書に対しても毎回同じ結果になるとは限りません。読み取りの仕組みを更新したあとで過去分を処理し直すと、以前と違う値が出ることがあります。抽出値には、いつどの仕組みで取った値かを添えておきます。これが無いと、値の変化が仕組みの更新によるものか人の訂正かを区別できません。
どの順で手を付けるか
一度に全部を自動化しようとすると、経過措置や様式の解釈で議論が止まり、着手できないまま時期が過ぎます。効果の出やすい順に並べます。
- 取引先マスタに登録番号を持たせる現状で番号を把握できていない取引先が何件あるかを数える。ここが分からないと、判定の対象が決まらない
- 形式の確認と公表サイトへの照会を自動化する判定結果は出すが、処理の流れはまだ変えない。ここだけでも、番号の読み取り誤りと失効の見落としが減る
- 記載事項がそろっているかの確認と税額の検算を足す差の出た件を全部記録し、原因の内訳をためる
- 記録から、そのまま通す条件を決める差の許容幅と、様式ごとの分岐をここで書く
- 経過措置の振り分けを組む仕入の日での振り分けと、帳簿へ渡す値の形を決める
- 差し戻しの連絡を流れに載せる誰が返すかと支払を止めるかを決めてから組む
手順3で記録を取らずに手順4へ進むと、どこまで自動で通してよいかを決める材料がありません。取り込みの仕組みを既に持っているなら、手順1と2だけを先に足す形でも始められます。制度の改正に合わせて条件を書き直し続ける前提を置くなら、そのたびに外部へ依頼するより、社内で条件を直せる体制のほうが向いています。
まとめ:適格請求書の確認を自動化するときの要点
- 取り込みと適格請求書の確認は別の工程として分ける。確認漏れは月次では表れず、申告のときに仕入税額控除の可否として出る
- 記載事項の有無は機械が判定できる条件として書ける。ただし簡易な様式が認められる取引があるため、判定条件を1つにせず様式ごとに分ける
- 登録番号は形式・実在・取引時点での有効性の3段で見る。個人事業者は名称が公表されていないことがあるため、名称の一致を通過の必須条件にしない
- 照会結果は取得日を添えて保存し、一定の間隔で取り直す。固定すると失効や取消を拾えない
- 税額は完全一致を条件にしない。端数処理は税率ごとに1回行う扱いのため、差の大きさではなく差の出方で分ける
- 免税事業者からの仕入は不備ではない。経過措置の割合は課税仕入れの日で決まるため、切り替わる時期をまたぐ請求書は機械で仕入の日に振り分ける
- 差し戻しは、支払を止めるか・誰が連絡するか・何を伝えるか・再発行版をどう扱うかを先に決めてから組む
- 照会日時、判定に使った条件の版、人が判断した理由、経過措置の適用区分を追記のみの形で残す
Augueでは、請求書の取り込みから記載事項の判定・登録番号の照合・会計システムへの連携までを含めたAIエージェントの開発に対応しており、どこまでを機械が通し、どこから経理が判断するかの線引きから一緒に設計できます。自社の受領請求書の確認をどこまで自動化に回せるか整理したい方は、是非ご相談ください。
自社専用のAIエージェントを作りませんか?

作るか既製品を使うか、費用の目安から相談できます。使うほど育ち、成果が続くAIエージェントの開発をご支援します。開発の進め方と事例はサービス資料でご覧いただけます。
資料をダウンロードする無料相談に申し込むよくある質問
対応にはどれくらいの費用と期間がかかりますか?
一律の値は出せません。金額を左右するのは、請求書が届く経路の数、取引先の件数、会計システムへ判定結果を戻す口があるかどうかの3つです。見積を取る前に測っておくと判断しやすいのは、月あたりの受領件数、取引先のうち登録番号を把握できていない先の数、確認に人が使っている時間です。この3つがあれば、機械へ渡す範囲を決めたうえで見積を比べられます。
税込1万円未満の仕入など、請求書の保存が不要とされる特例がある取引はどう扱いますか?
基準期間の課税売上高などの条件を満たす事業者には、一定額未満の課税仕入れについて帳簿の保存だけで控除できる特例があり、公共交通機関の運賃などにも帳簿のみで足りる扱いがあります。自社が該当するかは売上規模や取引の種類で変わるため、国税庁の公表資料と税務の専門家に確認したうえで、該当する条件を判定の対象外とする条件として仕組みに組み込んでください。
自社が請求書を発行する側の対応とは何が違いますか?
発行側は自社の様式を1つ直せば要件を満たせますが、受領側は取引先の数だけ様式があり、こちらから直せません。そのため発行側の対応は様式とシステムの改修が中心になり、受領側は届いたものを判定して振り分ける工程の設計になります。同じ制度への対応でも、作るものと必要な期間が変わります。
使っている会計ソフトや請求書受領サービスの機能だけでは足りませんか?
登録番号の形式確認や公表サイトへの照会は、多くの製品が備えています。足りなくなりやすいのは、自社の取引先マスタとの突き合わせ、経過措置の対象を仕入の日で振り分ける処理、判定できなかったものを誰へどう戻すかの部分です。まず既存製品でどこまで賄えるかを一覧にして、残った工程だけを作る形にすると重複投資を避けられます。
関連する記事
 請求書処理の自動化|AIに任せる工程と人が承認を残す箇所請求書処理の自動化を6工程に分け、AIに任せられる工程と人が承認を残す工程を先に示します。発行元ごとに違う書式の受け止め方、検算と突合、会計システムへの渡し方、月次締めまでの段取りも整理します。
 AI-OCRと生成AIの読み取り精度|定型帳票はOCR、書式が変わる帳票は生成AIどちらで組むかは帳票の種類でおおよそ決まります。自社が様式を決める申込書や毎月同じ利用明細はAI-OCR、見積書や納品書、経費の証憑は生成AI。読み取り精度と書式変更への強さ、費用の違いと検証の組み方も扱います。
 電子帳簿保存法への対応で請求書の保存要件を満たす|電子取引とスキャナ保存の違い、AI取込の設計電子帳簿保存法で請求書の保存要件を満たす条件を、電子取引とスキャナ保存で何が違うかから整理します。真実性と検索性をどの手段で担保するか、AIで取り込むときの値の検証、訂正・削除の履歴の残し方まで扱います。
 自動仕訳をAIにどこまで任せられるか|請求書からの勘定科目の判定範囲と会計システム連携どの請求を機械に任せ、どれを経理が見るかの線引きを早見表で示します。請求書からの自動仕訳で勘定科目と税区分をどこまで機械的に決められるか、支払データの作り方と会計システム連携、二重計上と締め後の修正への備えも扱います。
 AIエージェント開発の進め方|対象業務の選び方と4工程の全体像、次へ進む前に決めることAIエージェント開発を検証で終わらせないための進め方です。対象業務の選び方、4つの工程で次へ進む前に決めること、本番に乗せる判断、運用開始後に続く作業までを、順にたどれる形で整理しました。